一家公司,两轮共计约1510亿元的融资,投资人名单里有腾讯、宁德时代、京东、网易、IDG,还有国家人工智能产业基金。但把工商登记翻开看:这家公司的表决权,几乎还在创始人一个人手里。
这就是我最近被问得最多的案例——杭州深度求索人工智能基础技术研究有限公司(DeepSeek母公司)。很多老板问我同一个问题:“人家是怎么做到拿了巨款还不放权的?”今天以股权律师的身份,把这套架构从上到下拆一遍:哪些是教科书操作,哪些埋着雷,哪些你回去就能抄。
一、教科书式的深度求索架构设计
以下结构以2026年7月14日工商变更(首轮融资落地)后的公开登记信息为准;10月传闻中的第二轮约1000亿元融资尚未见工商变更公示,交割后比例会变,但架子不会变。
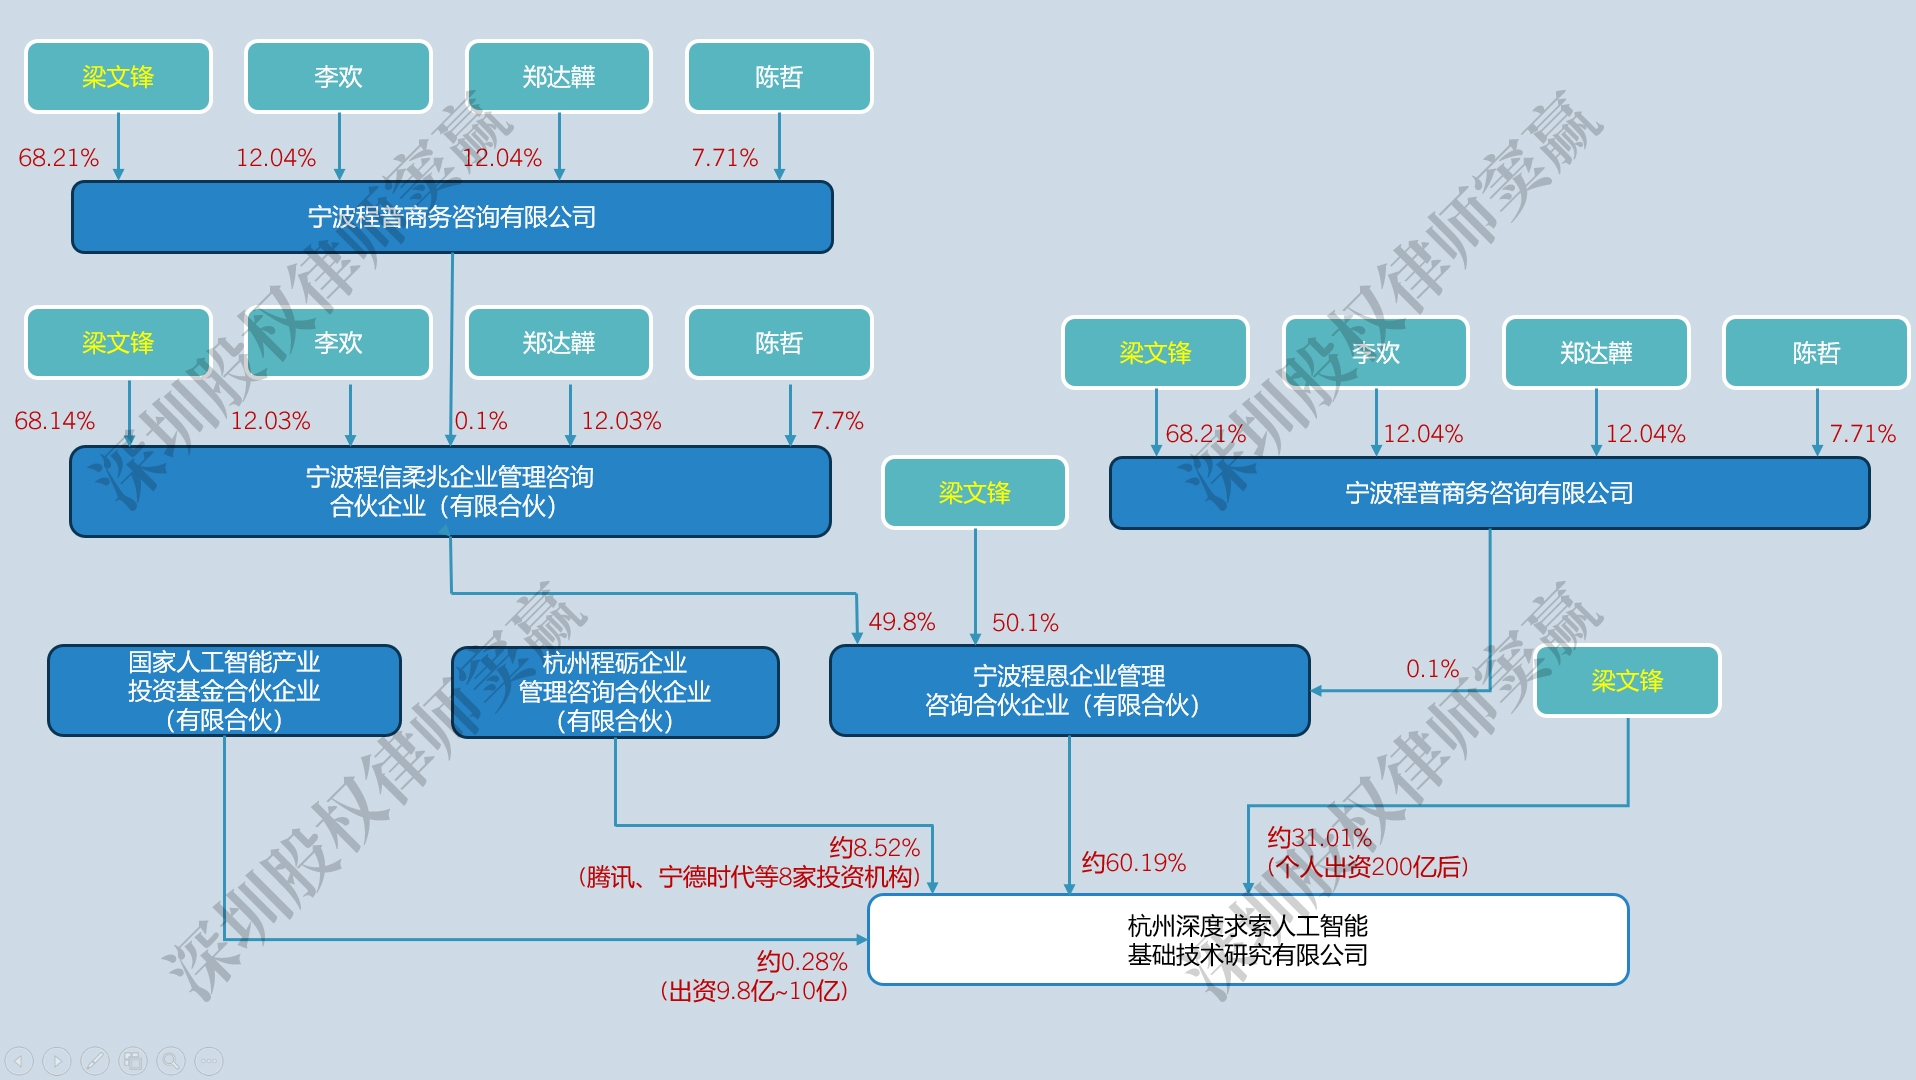
主体层(杭州深度求索,注册资本约1644.75万元):
股东 | 持股比例 | 身份定位 |
宁波程恩(有限合伙) | 约60.19% | 控股股东,创始人团队持股平台 |
梁文锋(个人) | 约31.01% | 直接持股的创始人、实际控制人 |
杭州程砺(有限合伙) | 约8.52% | 外部投资人归集平台(SPV) |
国家人工智能产业投资基金 | 约0.28% | 国家队,唯一直接入股的财务投资人 |
平台层(穿透)
宁波程恩:梁文锋出资50.1%+宁波程信柔兆49.8%+宁波程普0.1%(执行事务合伙人/GP);
宁波程普、程信柔兆的上层:梁文锋68.2%、李欢12.04%、郑达韡12.04%、陈哲7.71%——四位自然人创始合伙人按同一比例分布;
杭州程砺:腾讯份额超三分之一,宁德时代约11.7%,京东、网易、IDG、砺思等其余份额,均不直接出现在深度求索股东名册上。
有三个关键时间点:
2026年4月27日:注册资本从1000万增资至1500万,新增500万全部由梁文锋单方认缴,直接持股从1%跳到34%,程恩从99%稀释至66%,在外部融资进入前抢滩夺隘;
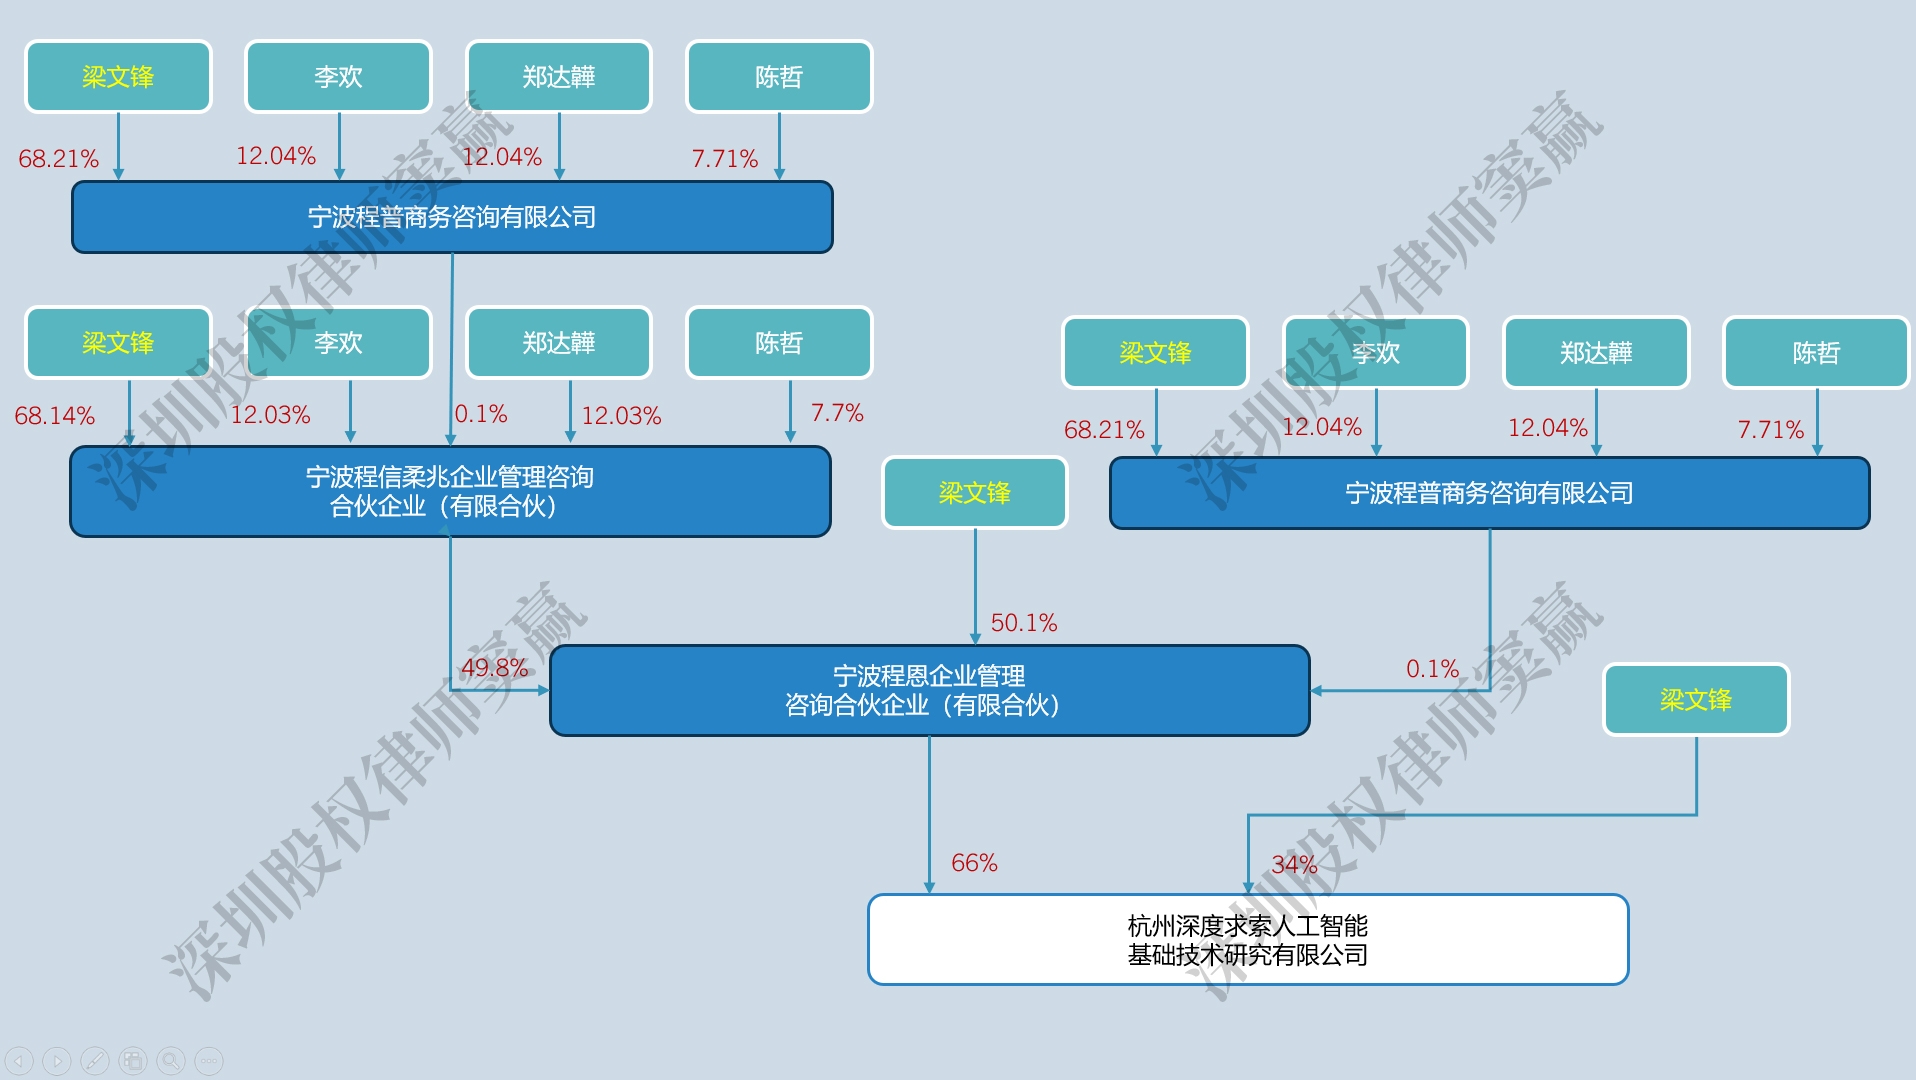
2026年6-7月:首轮约510亿元融资,梁文锋个人领投约200亿,腾讯、宁德时代等约310亿,7月14日变更落地,形成现状;
2026年10月:第二轮约1000亿融资消息密集,腾讯、宁德时代领投,目标估值约5000亿元,拟冲刺科创板IPO。
二、五处股权架构设计亮点逐一点评
亮点一:融资前先把自己钉在“黄金三分之一”上
新修订的《公司法》第六十六条:有限责任公司修改章程、增减注册资本、合并分立解散,必须经代表三分之二以上表决权的股东通过——注意,有限公司是以全体股东表决权为基数,不是“出席股东”。
反过来算:持有超过三分之一,就等于对一切特别决议事项拥有法定一票否决权。梁文锋4月的增资动作,就是把自己个人直接持股精确放到34%(>1/3),而当时程恩的66%本来就是他的——这一步看似多余,但放在融资前却是双重保险:哪怕未来控股平台的控制权安排出任何问题,他个人直接持股就足以卡死任何减资、合并、改章程的动议。先加固城墙,再开门迎客,这个顺序是这套架构里最值得创业者膜拜学习的。
亮点二:0.1%的钱,控制60%的股——GP杠杆
梁文锋在宁波程普(程恩的普通合伙人,GP)里只出资,但《合伙企业法》第六十七条、第六十八条把权力切开了:有限合伙企业由普通合伙人执行合伙事务;有限合伙人不执行合伙事务,不得对外代表合伙企业。
也就是说,GP哪怕只出0.1%的钱,对外就是这家合伙企业的“法定代表人”;有限合伙人(LP)出再多钱,法律默认就是“silent partner”,不能插手经营决策。程恩拿着深度求索60.19%的股份,而程恩由梁文锋通过GP链控制——他用极小的经济出资,撬动了整个控股板块的表决权。这就是他个人直接持股被稀释到31.01%(低于1/3)之后,整体控制力依然接近100%的原因。
亮点三:四位创始合伙人——“分钱”和“分权”用两套比例
程普、程信柔兆的上层,梁文锋68.2%、李欢与郑达韡各12.04%、陈哲7.71%——四位联合创始人共享经济利益的分配是“大头加小头”的温和比例,既承认了联合创始人贡献,又让梁文锋稳坐多数;而表决权在每一层都被GP安排归拢到同一只手。钱可以商量着分,权必须一个人拿——这是联合创始人团队不散伙的经典解法:用经济比例换情感共识,用GP条款换决策效率。
亮点四:外部资本的“隔离墙”——程砺SPV归集
腾讯、宁德时代、京东、网易、IDG,一个都不直接进主体股东名册,全部装进杭州程砺这一个有限合伙里,间接持8.52%。据媒体报道,除国家AI基金外外部投资方不带主体投票权、股权设五年锁定期。
从律师视角看,这个SPV一石四鸟:
股东名册干净:深度求索直接股东只有4名,将来股改、IPO时股权清晰、股东人数可控——《证券法》第九条对“股东超过200人”设有公开发行红线,如果投资人及其穿透后的出资人散着进来,光确权确人数就能拖垮申报节奏;
穿透核查简化:按证监会《监管规则适用指引——关于申请首发上市企业股东信息披露》及2023年后的核查口径,申报前12个月新增股东要全面穿透披露,多层嵌套机构股东是重点核查对象——把十几个投资人收进一个已备案的有限合伙,核查面从“1+N”收敛为“1+1”;
锁定期双保险:法定层面,控股股东实控人比照交易所上市规则锁定36个月(《首次公开发行股票注册管理办法》第四十五条、证券期货法律适用意见第17号),申报前12个月突击入股的自取得之日起锁36个月;协议层面再加5年商业锁定——上市前后两头都跑不掉;
表决权防火墙:外部人进SPV当LP,《合伙企业法》第68条天然把他们挡在执行事务之外,主体公司股东会层面程砺的8.52%票怎么投,由GP说了算。
亮点五:国家队的0.28%——最便宜的一笔“政治资产”
国家人工智能产业基金是唯一直接进入主体股东名册的投资人,只拿了约0.28%,报道口径约10亿元;也是唯一带投票权、不受五年锁定约束的外部股东。
金额占比不到百分之一,信号价值无法用价格衡量:既是硬科技国家队对DeepSeek路线的背书,又因持股比例过小(1/3、2/3、3%减持披露线全都不沾),对创始人控制权的稀释成本几乎为零。如果我是这家公司律师,我会建议这个“例外”必须保留——给监管层和公众一个可独立对话的股东,在IPO问询时是实打实的加分项。
三、哪些设计值得创业者学习?(按顺序执行)
融资开始前,先把创始人个人直接持股放到34%以上——法定否决权是最便宜的安全带;
员工与联创持股统一收进有限合伙,创始人或其100%控制的壳做GP,出资可以少,GP换任条款写“一致同意”;
外部投资人一律进SPV,不进主体名册;SPV的GP握在你手里,锁定期配违约金和回购触发;
能引国家队就引,给小比例、给投票权,它稀释不了你,还能替你背书;
架构落成的同一天,把婚姻协议、继承安排、合伙份额的税源测算一起做完——这三件事花不了多少钱,但能给将来排雷。
必须承认:这套架构的一半,不是设计出来的,是钱砸出来的——梁文锋个人掏了200亿,才换得外部资本的LP位置和五年锁定期。股权架构从来不是律师文书的独角戏,创始人愿意往里押多少真金白银,架构就能长多硬。
所以创业者读这个案例,首先该学到的,就是:想让资本不碰你的表决权,先让自己比资本更敢下重注。


